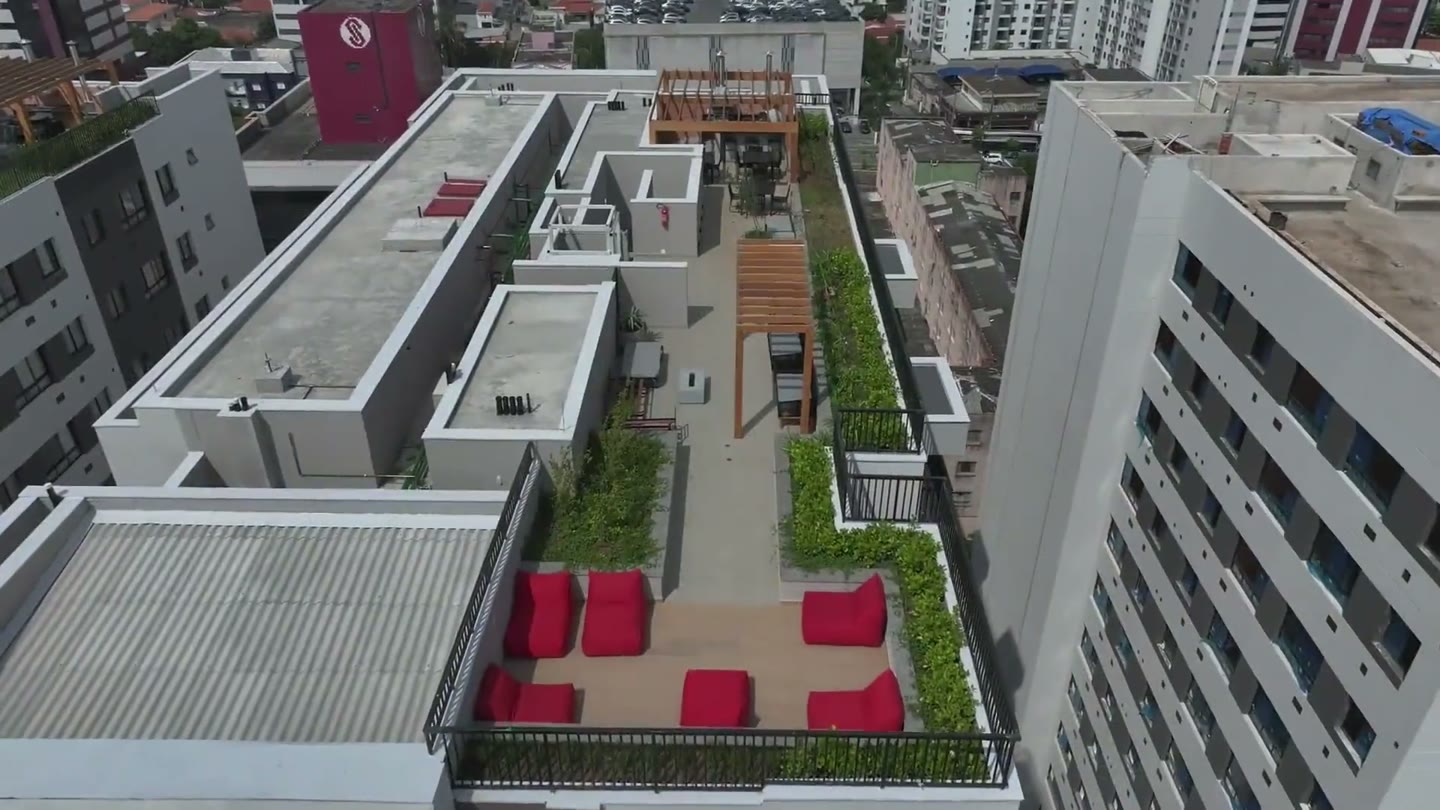
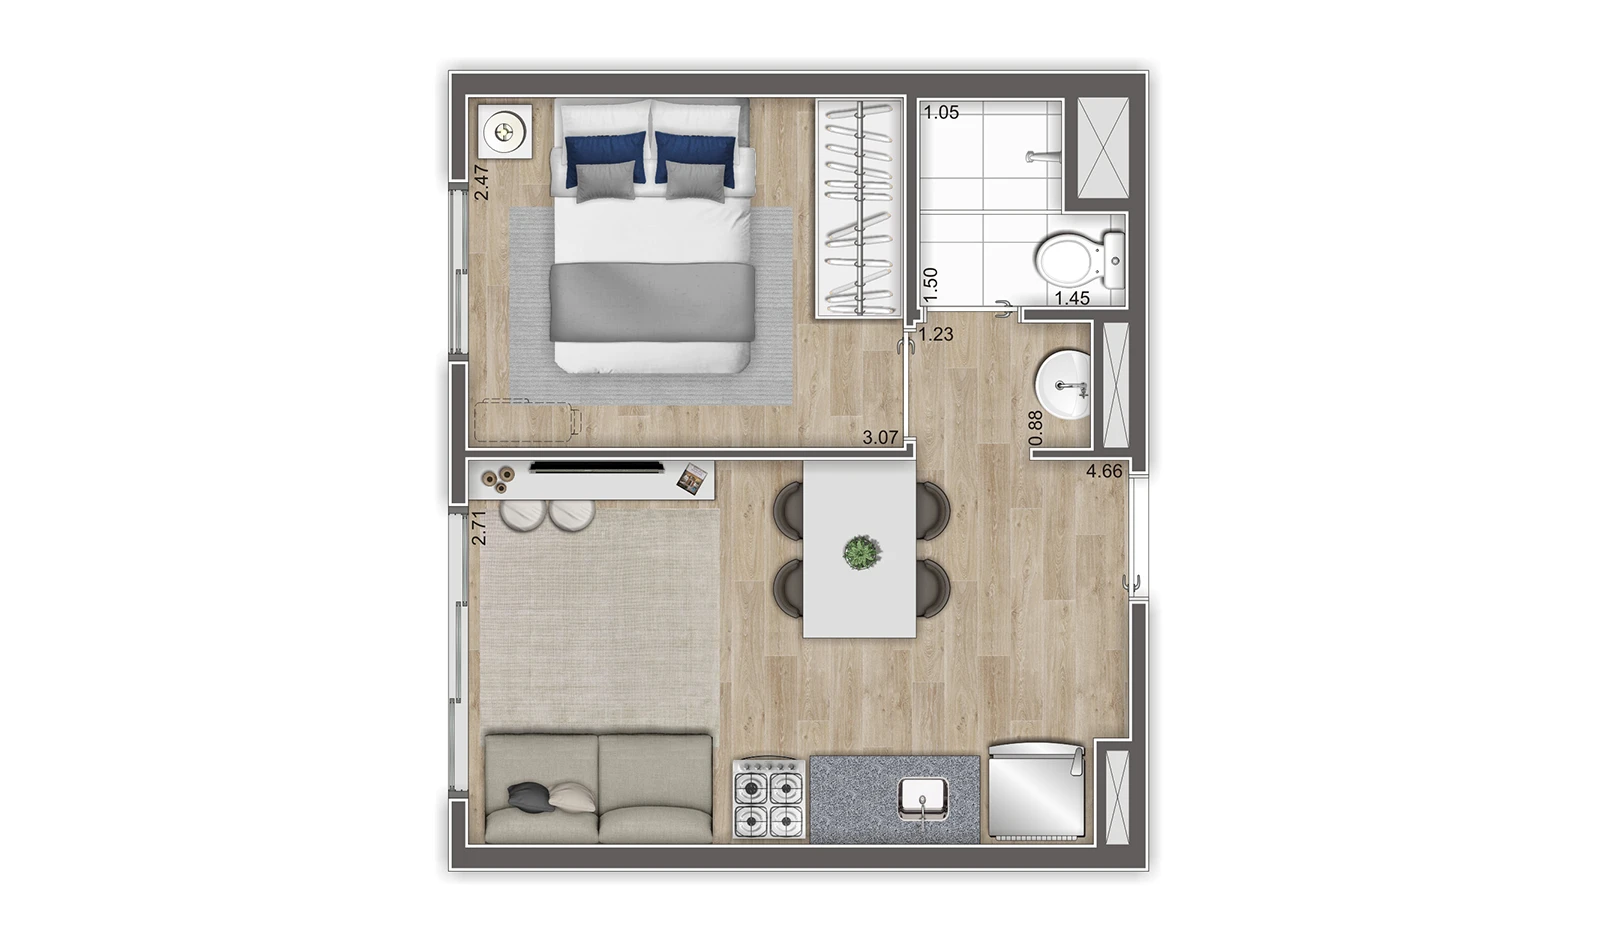
O ClubLine São Judas é licenciado como Empreendimento de Habitação de Mercado Popular (EHMP), conforme Alvará Modificativo nº 2021/03469-01, publicado em 05/10/2022. O projeto reúne 55 unidades HIS-2, 450 HMP, 88 residenciais R2V, 104 flats não residenciais NR1-12 e 9 lojas. A categoria pertence a cada unidade; não é definida pela planta ou pelo número de dormitórios.
Identificação das unidades HIS-2 e HMP por torre
Identificação conforme mapas da tabela comercial de novembro de 2026, com totais conferidos no alvará modificativo. Esta relação inclui unidades vendidas e não representa estoque disponível. Consulte matrícula, disponibilidade e preço atualizado com a equipe.
Torre 1
HIS-2 (24 unidades): 0009, 0010, 0109, 0110, 0209, 0210, 0309, 0310, 0409, 0410, 0509, 0510, 0609, 0610, 0709, 0710, 0809, 0810, 0909, 0910, 1009, 1010, 1109, 1110.
HMP (146 unidades): 0005, 0006, 0101, 0102, 0103, 0104, 0105, 0106, 0111, 0112, 0201, 0202, 0203, 0204, 0205, 0206, 0211, 0212, 0301, 0302, 0303, 0304, 0305, 0306, 0311, 0312, 0401, 0402, 0403, 0404, 0405, 0406, 0411, 0412, 0501, 0502, 0503, 0504, 0505, 0506, 0511, 0512, 0601, 0602, 0603, 0604, 0605, 0606, 0611, 0612, 0701, 0702, 0703, 0704, 0705, 0706, 0711, 0712, 0801, 0802, 0803, 0804, 0805, 0806, 0811, 0812, 0901, 0902, 0903, 0904, 0905, 0906, 0911, 0912, 1001, 1002, 1003, 1004, 1005, 1006, 1011, 1012, 1101, 1102, 1103, 1104, 1105, 1106, 1111, 1112, 1201, 1202, 1203, 1204, 1205, 1206, 1209, 1210, 1211, 1212, 1301, 1302, 1303, 1304, 1305, 1306, 1309, 1310, 1311, 1312, 1401, 1402, 1403, 1404, 1405, 1406, 1409, 1410, 1411, 1412, 1501, 1502, 1503, 1504, 1505, 1506, 1509, 1510, 1511, 1512, 1603, 1604, 1605, 1606, 1609, 1610, 1611, 1612, 1703, 1704, 1705, 1706, 1709, 1710, 1711, 1712.
Torre 2
HIS-2 (31 unidades): 0004, 0005, 0104, 0105, 0108, 0110, 0208, 0209, 0210, 0308, 0309, 0408, 0409, 0509, 0608, 0609, 0610, 0708, 0709, 0710, 0808, 0809, 0810, 0908, 0909, 0910, 1008, 1009, 1010, 1109, 1110.
HMP (106 unidades): 0008, 0101, 0102, 0103, 0109, 0201, 0202, 0203, 0204, 0205, 0301, 0302, 0303, 0304, 0305, 0310, 0401, 0402, 0403, 0404, 0405, 0410, 0501, 0502, 0503, 0504, 0505, 0508, 0510, 0601, 0602, 0603, 0604, 0605, 0701, 0702, 0703, 0704, 0705, 0801, 0802, 0803, 0804, 0805, 0901, 0902, 0903, 0904, 0905, 1001, 1002, 1003, 1004, 1005, 1101, 1102, 1103, 1104, 1105, 1108, 1201, 1202, 1203, 1204, 1205, 1208, 1209, 1210, 1301, 1302, 1303, 1304, 1305, 1308, 1309, 1310, 1401, 1402, 1403, 1404, 1405, 1408, 1409, 1410, 1501, 1502, 1503, 1504, 1505, 1508, 1509, 1510, 1601, 1602, 1603, 1604, 1605, 1608, 1609, 1610, 1703, 1704, 1705, 1708, 1709, 1710.
Torre 3
Sem unidades HIS-2.
HMP (198 unidades): 0501, 0503, 0505, 0507, 0509, 0511, 0513, 0515, 0517, 0519, 0521, 0522, 0523, 0524, 0525, 0526, 0601, 0603, 0605, 0607, 0609, 0611, 0613, 0615, 0617, 0619, 0621, 0622, 0623, 0624, 0625, 0626, 0701, 0703, 0705, 0707, 0709, 0711, 0713, 0715, 0717, 0719, 0721, 0722, 0723, 0724, 0725, 0726, 0801, 0803, 0805, 0807, 0809, 0811, 0813, 0815, 0817, 0819, 0821, 0822, 0823, 0824, 0825, 0826, 0901, 0903, 0905, 0907, 0909, 0911, 0913, 0915, 0917, 0919, 0921, 0922, 0923, 0924, 0925, 0926, 1001, 1003, 1005, 1007, 1009, 1011, 1013, 1015, 1017, 1019, 1021, 1022, 1023, 1024, 1025, 1026, 1101, 1103, 1105, 1107, 1109, 1111, 1113, 1115, 1117, 1119, 1121, 1122, 1123, 1124, 1125, 1126, 1201, 1203, 1205, 1207, 1209, 1211, 1213, 1215, 1217, 1219, 1221, 1222, 1223, 1224, 1225, 1226, 1301, 1303, 1305, 1307, 1309, 1311, 1313, 1315, 1317, 1319, 1321, 1322, 1323, 1324, 1325, 1326, 1401, 1403, 1405, 1407, 1409, 1411, 1413, 1415, 1417, 1419, 1421, 1422, 1423, 1424, 1425, 1426, 1501, 1503, 1505, 1507, 1509, 1511, 1513, 1515, 1517, 1519, 1521, 1522, 1523, 1524, 1525, 1526, 1601, 1603, 1605, 1607, 1609, 1611, 1613, 1615, 1617, 1619, 1621, 1622, 1623, 1624, 1625, 1626, 1721, 1722, 1723, 1724, 1725, 1726.
Lançamentos informados na ficha comercial: fase 1 em outubro de 2021 e fase 2 em setembro de 2023. Os valores ilustrativos do simulador não são oferta de unidade específica.
No celular, deslize a tabela para consultar todos os limites.
Renda per capita é a renda total dividida pelos integrantes da família. Os limites de preço acima se referem ao regime do Decreto 63.130/2024, atualizado em 2026. A aplicação à unidade depende do licenciamento e do regime jurídico; confirme esses documentos antes de contratar.
HIS/HMP e Minha Casa, Minha Vida têm critérios diferentes. Estar dentro de um teto de renda não garante a compra, o enquadramento no programa federal ou a aprovação do banco.